في هذا المقال
- ما هو رقم BIN للبطاقة؟
- كيف تقرأ أرقام البطاقة؟
- 6 أرقام أم 8؟
- بادئات شبكات الدفع بنظرة سريعة
- ماذا يكشف رقم BIN عن بطاقتك؟
- لماذا تفحص المتاجر رقم BIN؟
- مثال عملي: ماذا يحدث عند الدفع؟
- الفرق بين BIN وIBAN وSWIFT
- لماذا يختلف بلد البطاقة عن بلدك؟
- كيف تفحص رقم BIN بأمان؟
- رقم BIN والبطاقات الافتراضية
- أسئلة شائعة عن أرقام BIN
- ما هو هجوم BIN؟
- لماذا تُرفض بطاقتي عبر الإنترنت وتُقبل في المتاجر؟
- ماذا أفعل إذا رفض متجر نوع بطاقتي؟
- الخلاصة
الأرقام الأولى على بطاقتك ليست عشوائية. رقم BIN هو أول 6 إلى 8 أرقام من أي بطاقة فيزا أو ماستركارد، وهو يخبر المتجر بالشبكة التي تعمل عليها البطاقة، والبنك الذي أصدرها، وهل هي بطاقة خصم أم ائتمان أم مسبقة الدفع، وفي أي بلد صدرت. هذا الرقم الصغير يقرّر أكثر مما يتوقعه معظم الناس: قد يكون سبب قبول اشتراكك أو رفضه خلال ثانية واحدة.
في هذا الدليل نشرح ما هو رقم BIN، وكيف تقرأ أرقام البطاقة، ولماذا تفحص المتاجر هذا الرقم قبل الموافقة على الدفع، وكيف تفحص أي رقم مجاناً دون مشاركة بيانات بطاقتك الكاملة.
ما هو رقم BIN للبطاقة؟
BIN اختصار لعبارة Bank Identification Number أي «رقم تعريف البنك». ويُسمّى رسمياً في المعيار الدولي ISO/IEC 7812 «رقم تعريف الجهة المُصدِرة» (IIN)، لكن العاملين في قطاع المدفوعات ما زالوا يقولون BIN. وهو الجزء الأول من رقم البطاقة، ويحدّد المؤسسة والمنتج الذي تتبع له البطاقة.
كل البطاقات التي تتبع المنتج نفسه تشترك في الرقم نفسه. فقد يستخدم بنك واحد رقماً لبطاقات الخصم العادية، وآخر لبطاقات الائتمان البلاتينية، وثالثاً للبطاقات المسبقة الدفع أو الافتراضية. أما الأرقام التي تلي ذلك فهي ما يجعل بطاقتك فريدة.
يمكنك قراءة المزيد عن بنية أرقام بطاقات الدفع على ويكيبيديا.
كيف تقرأ أرقام البطاقة؟
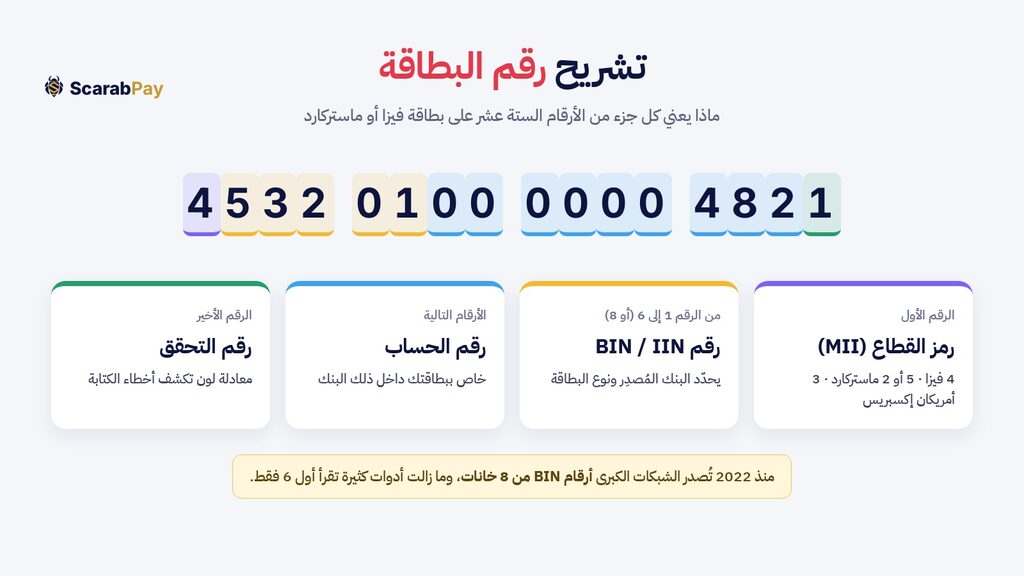
يتكوّن رقم بطاقة فيزا أو ماستركارد عادة من 16 خانة مقسّمة إلى أربعة أجزاء:
- الرقم الأول (MII): رمز القطاع الرئيسي. الرقم 4 يعني فيزا، و5 أو 2 يعني ماستركارد، و3 يعني غالباً أمريكان إكسبريس.
- أول 6 إلى 8 أرقام (BIN): الجهة المُصدِرة ومنتج البطاقة، وتشمل الرقم الأول.
- الأرقام التالية: رقم حسابك الخاص داخل ذلك البنك.
- الرقم الأخير: رقم تحقق يُحسب بمعادلة «لون» (Luhn)، ويساعد المواقع على اكتشاف خطأ الكتابة قبل إرسال الدفعة.
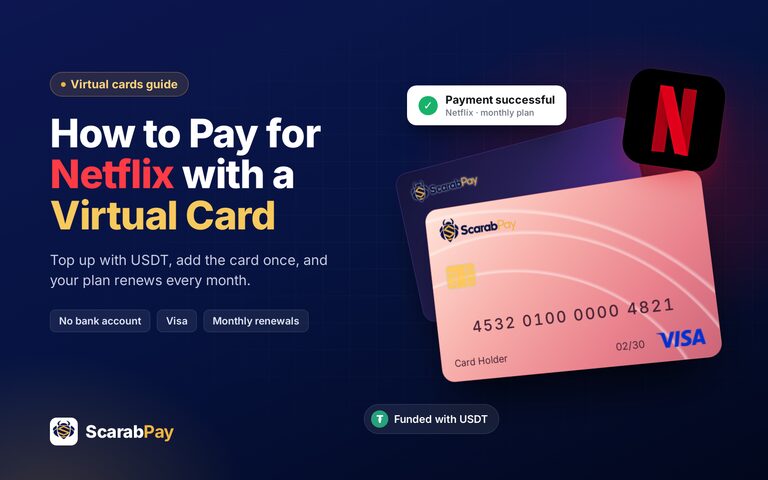
ففي الرقم المثال 4532 0100 0000 4821 يكون رقم BIN هو 453201، والرقم 4 في البداية يخبرك مباشرة أنها بطاقة فيزا.
6 أرقام أم 8؟
ظل هذا الرقم لعقود مكوّناً من 6 خانات. ولأن النطاقات المتاحة بدأت تنفد، انتقل القطاع إلى أرقام من 8 خانات، وبدأت فيزا وماستركارد العمل بها في 2022. ومع ذلك ما زالت أدوات ومتاجر كثيرة تقرأ أول 6 أرقام فقط، وهي تكفي عادة لمعرفة الشبكة والبنك والبلد. وعند فحص بطاقة حديثة، يعطي إدخال 8 أرقام النتيجة الأدق.
بادئات شبكات الدفع بنظرة سريعة
يمكنك غالباً معرفة الشبكة من أول رقم أو رقمين فقط، حتى قبل الفحص الكامل. هذه النطاقات مأخوذة من قواعد الترقيم لدى الشبكات نفسها:
| الشبكة | يبدأ رقم البطاقة بـ | الطول المعتاد |
|---|---|---|
| فيزا | 4 | 16 خانة |
| ماستركارد | 51 إلى 55، و2221 إلى 2720 | 16 خانة |
| أمريكان إكسبريس | 34 أو 37 | 15 خانة |
| ديسكفر | 6011 و65 و644 إلى 649 | 16 خانة |
| يونيون باي | 62 | 16 إلى 19 خانة |
البادئة تخبرك بالشبكة فقط. أما البنك ونوع البطاقة والبلد فتحتاج لمعرفتها إلى الرقم الكامل، وهو ما تقرؤه أداة الفحص.
ماذا يكشف رقم BIN عن بطاقتك؟
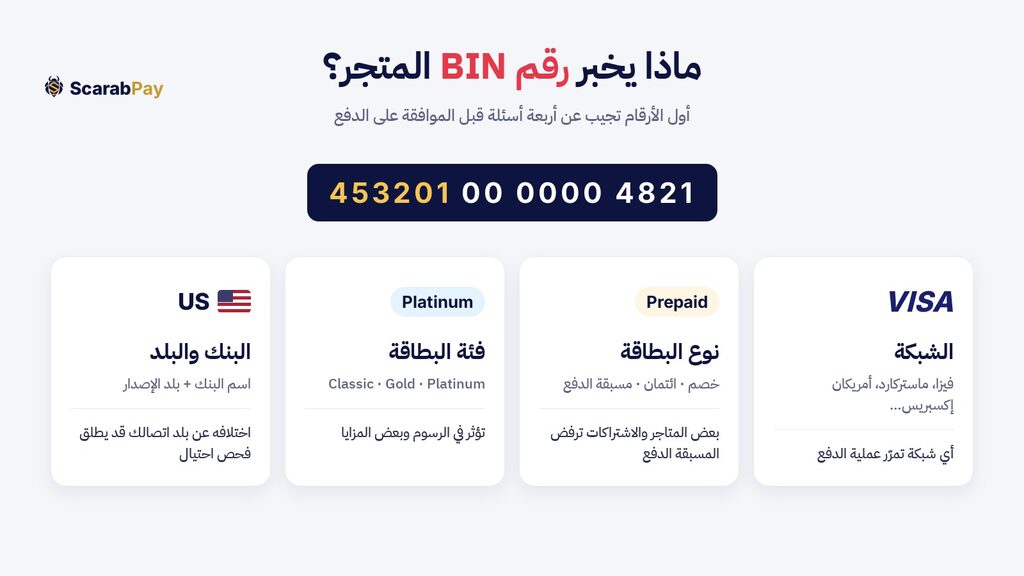
يُظهر الفحص عادة:
- الشبكة: فيزا أو ماستركارد أو أمريكان إكسبريس أو يونيون باي وغيرها.
- نوع البطاقة: خصم أو ائتمان أو مسبقة الدفع.
- فئة البطاقة: مثل Classic أو Gold أو Platinum أو Business.
- البنك والبلد: اسم البنك أو البرنامج، والبلد الذي صدرت فيه البطاقة.
وما لا يكشفه: اسمك ورصيدك وعنوانك، أو أي شيء يسمح لأحد بالإنفاق من بطاقتك. لهذا لا يُعدّ الرقم سرّياً.
لماذا تفحص المتاجر رقم BIN؟
قبل أن يوافق المتجر على الدفع، يفحص نظام الدفع لديه هذا الرقم خلال أجزاء من الثانية، ولعدة أسباب:
- توجيه العملية: يحدّد الرقم الشبكة والبنك اللذين يجب أن يصلهما طلب الموافقة.
- فحص الاحتيال: إذا صدرت البطاقة في بلد وجاء الطلب من اتصال في بلد آخر، قد تطلب أنظمة المخاطر تحققاً إضافياً أو ترفض الدفع.
- قواعد البطاقات المسبقة الدفع: بعض خدمات البث وشركات الطيران وتأجير السيارات ترفض هذا النوع من البطاقات، أو تقبله لخطط معيّنة فقط.
- الرسوم والعملة: يرى المتجر أن البطاقة أجنبية، فقد يعرض السعر بعملة أخرى أو يضيف رسماً حيث يُسمح بذلك.
- التحقق الثلاثي 3-D Secure: يساعد الرقم في تقرير إرسال خطوة تأكيد إضافية من البنك المُصدِر.
لهذا قد تنجح عملية الشراء نفسها ببطاقة وتفشل بأخرى، حتى لو كان في البطاقتين رصيد كافٍ.
مثال عملي: ماذا يحدث عند الدفع؟
لنفترض أنك تدفع اشتراكاً شهرياً بقيمة 10 دولارات من موقع أجنبي. عندما تضغط «ادفع» تمرّ العملية بخطوات سريعة لا تراها:
- يقرأ نظام الدفع الأرقام الأولى ويعرف أن البطاقة فيزا صادرة من بنك في الولايات المتحدة، وأنها بطاقة خصم مسبقة الدفع.
- يقارن نظام المخاطر بلد البطاقة ببلد اتصالك وعنوان الفوترة الذي كتبته، ويعطي العملية درجة مخاطرة.
- إذا كانت الدرجة مقبولة يُرسل الطلب إلى شبكة فيزا ثم إلى البنك المُصدِر، وقد يطلب منك البنك تأكيداً إضافياً عبر التطبيق أو رسالة نصية.
- يتحقق البنك من الرصيد وحالة البطاقة، ثم يرسل الموافقة أو الرفض خلال ثوانٍ.
أي خطوة من هذه قد تُوقف العملية، لكن الخطوتين الأولى والثانية هما المكان الذي يظهر فيه أثر نوع البطاقة وبلد إصدارها أكثر من غيره.
الفرق بين BIN وIBAN وSWIFT
تتشابه هذه الاختصارات على كثيرين، لكنها تعني أشياء مختلفة تماماً:
- BIN: بداية رقم البطاقة، ويحدّد الجهة المُصدِرة ونوع البطاقة. يُستخدم في مدفوعات البطاقات فقط.
- IBAN: رقم الحساب البنكي الدولي، ويُستخدم لاستقبال الحوالات البنكية، ولا علاقة له بأرقام البطاقات.
- SWIFT أو BIC: رمز يعرّف البنك نفسه في الحوالات الدولية بين البنوك.
إذا طلب منك شخص «الأرقام الأولى» لبطاقتك ليتحقق من نوعها فهذا مقبول، أما إذا طلب الرقم الكامل أو رمز CVV بحجة التحقق، فتوقف فوراً، فهذه علامة احتيال.
لماذا يختلف بلد البطاقة عن بلدك؟
يُظهر الفحص البلد الذي صدرت فيه البطاقة، لا البلد الذي يعيش فيه صاحبها. وهذا يفاجئ كثيرين، فبرامج كثيرة للبطاقات الافتراضية والمسبقة الدفع تتعامل مع بنوك في الولايات المتحدة أو بريطانيا أو الاتحاد الأوروبي، ثم يستخدم بطاقاتها عملاء من كل أنحاء العالم.
في معظم المشتريات لا يصنع هذا فرقاً، لكنه يصبح مهماً في ثلاث حالات:
- الخدمات المرتبطة بمنطقة: بعض متاجر التطبيقات وخدمات البث تربط حسابك ببلد البطاقة، فقد تنقل بطاقة أمريكية متجرك إلى المنطقة الأمريكية أو تعرض الأسعار بالدولار.
- تقييم المخاطر: استخدام بطاقة من بلد عبر اتصال من بلد آخر قد يرفع درجة المخاطرة. استخدام الجهاز والموقع نفسيهما في كل مرة، وإكمال التحقق الثلاثي عند طلبه، يساعد على نجاح عملياتك.
- تحويل العملة: إذا حاسبك المتجر بعملة غير عملة البطاقة، فقد تُطبّق رسوم تحويل. راجع صفحة رسوم البطاقة قبل المشتريات الكبيرة.
كيف تفحص رقم BIN بأمان؟
لا تحتاج أبداً إلا إلى أول 6 إلى 8 أرقام لفحص البطاقة. استخدم أداة فحص BIN المجانية من ScarabPay: اكتب الأرقام الأولى وسترى الشبكة ونوع البطاقة وفئتها والبنك المُصدِر والبلد خلال ثوانٍ.
بعض قواعد الأمان:
- لا تُدخل أبداً رقم بطاقتك الكامل أو تاريخ الانتهاء أو رمز CVV في أي موقع للفحص. الأداة الحقيقية لا تطلبها أبداً.
- قواعد البيانات تُجمع من مصادر عامة وقد تكون قديمة. إذا بدت النتيجة خاطئة، تحقّق من البنك المُصدِر.
- احذر المواقع التي تعِد «بتوليد» أرقام بطاقات صالحة من رقم BIN. هذه أدوات احتيال وقد تؤدي إلى حظر حساباتك.
رقم BIN والبطاقات الافتراضية
البطاقة الافتراضية بطاقة فيزا أو ماستركارد حقيقية لكن من دون بلاستيك، لذلك تبدأ بالأرقام التعريفية نفسها مثل أي بطاقة بنكية. ويظهر أثره أكثر عند الدفع للاشتراكات والخدمات عبر الإنترنت:
- البطاقة الافتراضية القابلة للشحن تعمل عادة أفضل مع الاشتراكات الشهرية من بطاقة الهدايا ذات الاستخدام الواحد، لأن بعض الخدمات ترفض بطاقات الهدايا عند التجديد.
- إذا رفض متجر بطاقتك، فالسبب غالباً هو نوع البطاقة لا رصيدك، وتجربة نوع آخر من البطاقات هي أسرع حل عادة.
وتختار برامج البطاقات الافتراضية الجيدة جهات إصدار مقبولة على نطاق واسع لدى المتاجر العالمية، وتفصل بين البطاقات ذات الاستخدام الواحد والبطاقات القابلة للشحن، حتى يناسب كل نوع استخداماً مختلفاً. فالبطاقة ذات الاستخدام الواحد مناسبة لعملية شراء منفردة تريد فيها حماية بطاقتك الرئيسية، أما القابلة للشحن فمناسبة للاشتراكات المتكررة والإعلانات والخدمات السحابية التي تجدد الخصم كل شهر.
مع ScarabPay يمكنك إنشاء بطاقة فيزا افتراضية، وشحنها بعملة USDT، واستخدامها للدفع عبر الإنترنت.
أسئلة شائعة عن أرقام BIN
ما هو هجوم BIN؟
في هذا النوع من الاحتيال يأخذ المحتالون رقماً معروفاً ويجرّبون آلاف الأرقام المولّدة في دفعات اختبار صغيرة حتى ينجح بعضها. وتكافح البنوك وبرامج البطاقات ذلك بحدود للعمليات المتتالية ومراقبة الاحتيال. وأفضل حماية لك كحامل بطاقة هي مراقبة أي خصم صغير مجهول وتجميد البطاقة من التطبيق فور رؤيته.
لماذا تُرفض بطاقتي عبر الإنترنت وتُقبل في المتاجر؟
المتاجر الإلكترونية تُجري فحوصاً أشد للرقم والمخاطر من جهاز الدفع في المحل. وأكثر الأسباب شيوعاً هو اختلاف بلد البطاقة عن موقعك، أو قاعدة لدى المتجر ترفض البطاقات المسبقة الدفع.
ماذا أفعل إذا رفض متجر نوع بطاقتي؟
اقرأ رسالة الرفض أولاً: عبارات مثل «البطاقة غير مدعومة» أو «لا نقبل البطاقات المسبقة الدفع» تعني أن السبب قاعدة مرتبطة بنوع البطاقة لا برصيدك. ثم جرّب هذه الخطوات بالترتيب:
- تأكد أن بلد الفوترة والعنوان اللذين تدخلهما يطابقان بيانات حساب بطاقتك.
- أكمل أي تأكيد للتحقق الثلاثي يظهر لك، وتجنّب تغيير موقع VPN أثناء الدفع.
- إذا كانت الخدمة ترفض البطاقات المسبقة الدفع، استخدم بطاقة افتراضية قابلة للشحن بدلاً من بطاقة هدايا، أو ادفع عبر متجر التطبيقات إن سمحت الخدمة بذلك.
- تواصل مع دعم المتجر إن لم ينجح شيء، فبعض الخدمات تضيف برامج البطاقات إلى القائمة المسموحة عند الطلب.
الخلاصة
رقم BIN هو أول 6 إلى 8 أرقام من بطاقتك. يُظهر الشبكة والبنك المُصدِر ونوع البطاقة وفئتها وبلد الإصدار، لكنه لا يحمل أي شيء يسمح لأحد بإنفاق أموالك. وتستخدمه المتاجر لتوجيه العملية وفحص الاحتيال وتطبيق قواعد البطاقات المسبقة الدفع، لذلك قد يقرّر نجاح دفعتك أو رفضها. ولمعرفة ما تكشفه بطاقتك أنت، جرّب أداة فحص BIN المجانية بإدخال الأرقام الأولى فقط. وإذا كنت تبحث عن بطاقة تعمل مع الاشتراكات والخدمات العالمية دون حساب بنكي، فالبطاقة الافتراضية القابلة للشحن بالعملات الرقمية خيار عملي يستحق التجربة، مع مراجعة رسومها وحدودها قبل البدء.
الأسئلة الشائعة
هل رقم BIN سرّي؟
هل رقم BIN من 6 أرقام أم 8؟
هل يمكنني تغيير رقم BIN لبطاقتي؟
لماذا يُظهر فحص BIN بلداً غير بلدي؟
هل للبطاقات الافتراضية رقم BIN؟
قيّم هذا المقال
يكتب فريق تحرير ScarabPay كل دليل ويجرّبه بحسابات وبطاقات وطلبات حقيقية قبل النشر، ويحدّثه عندما تتغير الأسعار أو الخطوات.